Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil personnalisé en assurance. Les garanties et tarifs varient selon les assureurs et votre profil.
Ce que couvre vraiment une assurance complète (et ce qu’elle ne couvre pas)
Soyons clairs : le terme « tous risques » est trompeur. Cette formule ne couvre pas tout. Elle couvre beaucoup plus que le tiers, certes, mais avec des limites qu’il vaut mieux connaître avant de signer. Selon Service-Public.fr, la formule tous risques vous permet d’être indemnisé pour les dégâts subis par votre voiture et pour vos préjudices corporels en tant que conducteur, même si vous êtes responsable de l’accident.
| Formule | RC obligatoire | Vol-Incendie | Bris de glace | Dommages tous accidents | Profil recommandé |
|---|---|---|---|---|---|
| Tiers simple | Oui | Non | Non | Non | Véhicule > 10 ans, valeur < 3 000 € |
| Tiers étendu | Oui | Oui | Oui | Non | Véhicule 5-10 ans, valeur 3 000-8 000 € |
| Tous risques | Oui | Oui | Oui | Oui | Véhicule < 5 ans, valeur > 8 000 € |
La garantie dommages tous accidents fait toute la différence. C’est elle qui prend en charge les réparations de votre propre véhicule quand vous êtes fautif. Sans elle, vous assumez seul les frais. Pour un véhicule récent coté à 15 000 ou 20 000 euros, ça représente un risque financier important.
Ce que le tous risques ne couvre pas (malgré son nom)
Certaines exclusions reviennent dans quasiment tous les contrats : usure normale du véhicule, pannes mécaniques, objets personnels laissés dans l’habitacle, conduite sous l’emprise d’alcool ou de stupéfiants, conduite sans permis valable. Votre assureur peut refuser toute indemnisation dans ces cas.
Pour aller plus loin sur ce point, je vous recommande de consulter cet article sur les limites du tous risques qui détaille les situations où votre couverture peut ne pas jouer.
Tiers, intermédiaire ou tous risques : quelle formule pour votre situation
La vraie question n’est pas « quelle est la meilleure formule ? » mais « quelle formule correspond à votre situation ? ». Un véhicule de 2 ans financé à crédit et un utilitaire de 12 ans acheté 2 000 euros n’ont pas les mêmes besoins de couverture. Selon les données 2024 de France Assureurs, la prime moyenne d’un véhicule de première catégorie s’établit à 480 euros hors taxes. L’écart entre formules peut représenter 150 à 400 euros annuels selon votre profil.
Quelle formule pour votre situation ?
- Véhicule de plus de 7 ans et valeur inférieure à 5 000 € :
Le tiers ou tiers étendu suffit généralement. L’indemnisation maximale en tous risques serait faible par rapport au surcoût de cotisation.
- Véhicule de 3 à 7 ans, valeur entre 5 000 et 12 000 € :
Le tiers étendu couvre vol et incendie. Le passage en tous risques se justifie si vous roulez beaucoup ou stationnez dans des zones à risque.
- Véhicule de moins de 3 ans ou valeur supérieure à 12 000 € :
Le tous risques devient rentable. Un accident responsable sans cette garantie peut coûter plusieurs milliers d’euros de reste à charge.
- Jeune conducteur ou sinistres récents au dossier :
Le tous risques protège contre les erreurs coûteuses pendant la période d’apprentissage ou de malus élevé.
Si vous cherchez une assurance auto pas chère et complète, la clé reste de comparer les devis en fonction de votre profil exact. Les écarts de tarifs entre assureurs peuvent atteindre 30 % pour des garanties équivalentes.
Ce que j’ai observé sur le terrain
J’ai échangé récemment avec Sébastien, 38 ans, commercial itinérant. Accident responsable sur l’A6 par temps de pluie, aquaplaning. Son véhicule de 2 ans, coté 18 000 euros à l’argus, était assuré en tiers étendu seulement. Résultat : zéro prise en charge sur les dommages de son propre véhicule. Il a dû assumer le reste à charge total, plus six semaines de location. La différence de cotisation entre son contrat et un tous risques ? Environ 280 euros par an.
Dans les situations que j’ai pu observer, les conducteurs qui gardent une formule au tiers pour un véhicule récent se retrouvent souvent démunis après un accident responsable. Ce constat n’est pas généralisable, mais il revient régulièrement.
Les garanties et options qui font vraiment la différence au quotidien
Au-delà de la formule de base, certaines options changent réellement votre quotidien en cas de problème. Le bris de glace, par exemple, représente un sinistre fréquent. Selon le rapport PLANETE CSCA, le coût moyen d’un pare-brise a atteint 605 euros TTC au deuxième trimestre 2025, en hausse de 25 % sur trois ans.
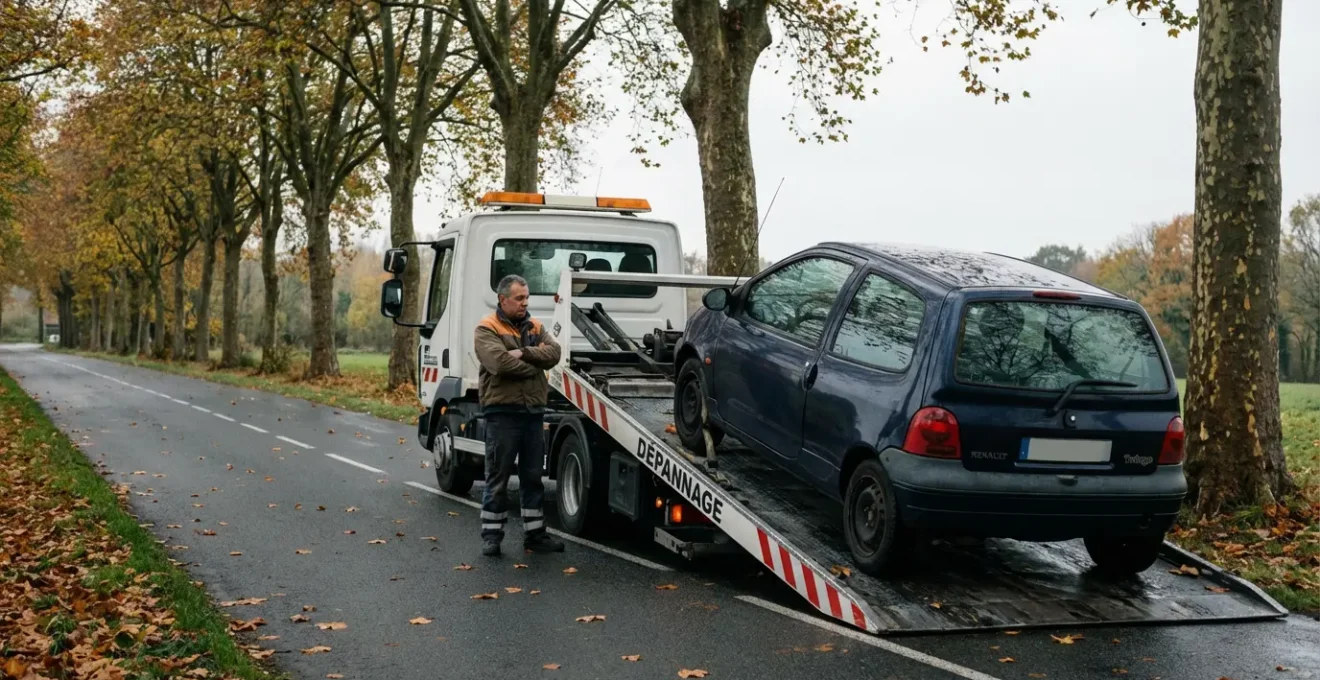
L’assistance 0 km est souvent négligée. Pourtant, une panne à domicile ou sur votre lieu de travail peut vous bloquer toute une journée. Cette option couvre le remorquage même quand la panne survient devant chez vous. Le véhicule de remplacement est une autre garantie utile : comptez généralement 7 à 15 jours de prêt selon les contrats, ce qui vous évite de louer à vos frais pendant les réparations.
La protection juridique auto complète bien le dispositif. Elle prend en charge vos frais d’avocat si vous devez contester un refus d’indemnisation ou défendre vos droits face à un tiers. Les plafonds varient, mais tournent souvent autour de 15 000 à 20 000 euros de frais couverts.
-
Accident : remplir le constat amiable sur place -
Déclaration obligatoire à votre assureur (délai légal) -
Expert mandaté si dommages supérieurs à 300 € -
Rapport d’expertise et proposition d’indemnisation -
Versement de l’indemnité ou contestation possible
Gardez en tête que la franchise s’applique sur chaque sinistre. Elle varie de 150 à 500 euros selon les contrats et les garanties. Certains assureurs proposent une franchise réduite ou nulle en bris de glace si vous passez par un réparateur agréé.
Vos questions sur l’assurance auto complète
Voici les interrogations qui reviennent le plus souvent quand on hésite entre formules. Les réponses s’appuient sur le cadre légal et les pratiques courantes du marché.
Le tous risques couvre-t-il si je suis responsable de l’accident ?
Oui, c’est précisément l’intérêt de la garantie dommages tous accidents. Elle indemnise les réparations de votre véhicule même quand vous êtes fautif, ce que ne fait pas l’assurance au tiers.
À partir de quel âge de véhicule basculer au tiers ?
Il n’y a pas de règle absolue. Le critère clé est la valeur résiduelle. Quand le montant d’indemnisation potentiel devient inférieur à 2 ou 3 ans de différence de cotisation, le tiers étendu peut suffire.
Mon bonus baisse-t-il si j’utilise le bris de glace ?
Non, le bris de glace est un sinistre sans responsabilité. Il n’impacte pas votre coefficient bonus-malus.
L’assurance auto est-elle vraiment obligatoire ?
Oui. Aux termes de l’article L211-1 du Code des assurances, toute personne faisant circuler un véhicule doit être couverte par une assurance garantissant sa responsabilité civile obligatoire. Seul le niveau de couverture au-delà est facultatif.
Une fois votre formule identifiée, reste à obtenir le meilleur tarif. Découvrez nos conseils pour la négociation de devis auto afin de réduire votre cotisation sans sacrifier vos garanties.
Et maintenant ?
Le choix de votre formule d’assurance se résume à une équation simple : comparez la différence de cotisation annuelle avec le risque financier que vous acceptez de porter en cas de sinistre responsable. Pour un véhicule récent ou de valeur, le tous risques reste souvent le choix le plus rationnel.
Ce que cet article ne couvre pas
- Les tarifs mentionnés sont des ordres de grandeur et varient selon votre profil conducteur et votre région
- Chaque contrat a ses propres exclusions : vérifiez les conditions particulières de votre assureur
- Les garanties décrites correspondent aux pratiques courantes mais peuvent différer d’un contrat à l’autre
Pour une analyse adaptée à votre situation, consultez votre assureur ou le médiateur de l’assurance (mediation-assurance.org).