Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Les garanties et tarifs varient selon les assureurs et votre profil. Consultez les conditions générales avant souscription.
L’essentiel sur l’assurance temporaire en 30 secondes
- Couverture de 1 à 90 jours maximum, idéale pour prêt de véhicule, achat ou import
- Attestation disponible en 10 à 15 minutes après souscription en ligne
- Tarif journalier variable : comptez entre 10 et 100 € selon le véhicule et la durée
- Conditions fréquentes : 23-70 ans, minimum 2 ans de permis, contrôle technique valide
Quand l’assurance temporaire devient la seule option logique
Franchement, la plupart des automobilistes découvrent l’assurance temporaire au pire moment : quand ils en ont besoin dans l’heure. J’ai accompagné Éric, 45 ans, cadre commercial, dans une situation typique. Il venait d’acheter une voiture d’occasion à Lyon alors qu’il habite Bordeaux. Problème : aucune couverture pour les 400 kilomètres de retour. Son assureur habituel lui annonçait 48 heures de délai minimum pour modifier son contrat. La solution ? Une souscription en ligne avec attestation reçue par email en 15 minutes. Ce genre de situation, je la croise régulièrement.
Les 4 situations où le temporaire s’impose
- Prêt de votre véhicule à un proche (enfant, ami) pendant quelques semaines
- Achat d’un véhicule à distance avec trajet de rapatriement
- Importation ou exportation d’un véhicule hors frontières
- Location entre particuliers via une plateforme
L’obligation légale ne laisse aucune place au doute. Selon le Service-Public.fr, tout propriétaire d’un véhicule terrestre à moteur doit l’assurer au minimum pour la responsabilité civile. Rouler sans couverture, même sur un trajet de 50 kilomètres, expose à une amende forfaitaire de 500 € si l’infraction est constatée par PV électronique. En cas de récidive, la sanction grimpe jusqu’à 7 500 €.
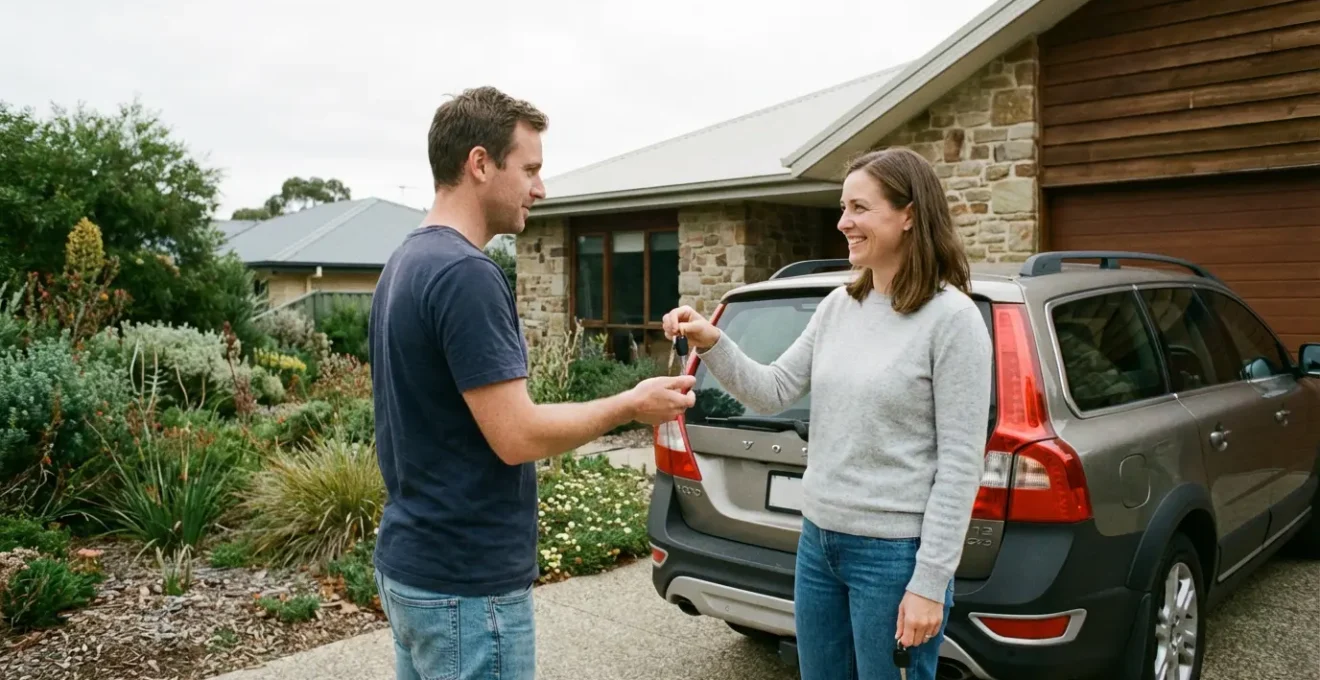
Mon conseil : ne confondez pas assurance temporaire et ajout de conducteur secondaire. Si votre besoin dépasse 30 jours ou se répète régulièrement, la modification de votre contrat annuel devient souvent plus avantageuse. L’assurance temporaire reste pertinente pour les situations vraiment ponctuelles, pas pour un usage récurrent.
Ce que couvre vraiment une formule temporaire tous risques
La formule tous risques temporaire n’est pas une version allégée de l’assurance classique. Elle inclut généralement la responsabilité civile obligatoire, la garantie conducteur pour vos propres dommages corporels, l’assistance panne 0 km et la protection juridique en cas de litige. Certains contrats ajoutent même la couverture vol et incendie.
Ce qui fait vraiment la différence ? La couverture géographique. D’après les conditions Assurvit 2025, la plupart des formules couvrent l’ensemble de l’Europe, avec des extensions possibles vers le Maroc, la Tunisie ou la Turquie. Vérifiez ce point si vous prévoyez un trajet transfrontalier.
| Critère | Assurance temporaire | Ajout conducteur secondaire | Extension garanties |
|---|---|---|---|
| Durée idéale | 1 à 30 jours | Plus de 30 jours | Usage régulier |
| Délai obtention | 10-15 minutes | 24 à 72 heures | Variable selon assureur |
| Impact bonus-malus | Contrat séparé | Partagé avec titulaire | Partagé avec titulaire |
| Coût indicatif | 10 à 100 €/jour | Surprime annuelle | Inclus au contrat |
Soyons clairs : le tarif journalier varie énormément. Selon les estimations Assurland 2025, comptez entre 10 et 100 euros par jour selon la puissance du véhicule, votre âge et votre historique de conduite. Plus la durée augmente, plus le coût journalier diminue. Sur 90 jours, ça tourne autour de 5 € par jour chez certains assureurs.
Souscrire et obtenir votre attestation en 15 minutes
La rapidité constitue l’argument principal de l’assurance auto temporaire. La plupart des plateformes permettent une souscription entièrement en ligne, sans rendez-vous ni échange téléphonique. Pour obtenir une assurance auto temporaire au meilleur tarif, le processus se déroule généralement en trois étapes : devis instantané, validation des informations, paiement sécurisé.
-
Devis en ligne et souscription avec téléchargement des documents -
Réception de l’attestation par email, valable immédiatement -
Période de couverture active selon la durée choisie -
Extinction automatique sans démarche de résiliation
Avant de souscrire : votre check-list complète
- Vérifier la date de validité du contrôle technique du véhicule
- Préparer la carte grise à jour (même si le véhicule n’est pas à votre nom)
- Avoir son permis de conduire valide depuis au moins 2 ans
- Vérifier les conditions d’âge (souvent 23-70 ans)
- Confirmer la couverture géographique si trajet à l’étranger prévu
Attention au contrôle technique
Dans les situations que j’ai pu observer, l’erreur la plus fréquente reste de négliger le contrôle technique : sans document valide, certains assureurs refusent la prise en charge en cas de sinistre. Cette observation n’est pas généralisable et dépend de la politique de chaque assureur. Vérifiez ce point avant toute souscription.
Vos questions sur l’assurance auto temporaire
Puis-je souscrire une assurance temporaire pour une voiture qui n’est pas à mon nom ?
Oui, c’est même l’un des cas d’usage les plus fréquents. Vous pouvez assurer temporairement un véhicule appartenant à un proche, un vendeur particulier ou une entreprise. La carte grise du véhicule vous sera demandée, mais pas nécessairement à votre nom. Vérifiez toutefois que le propriétaire n’a pas de clause d’exclusion dans son propre contrat.
L’assurance temporaire couvre-t-elle les trajets à l’étranger ?
La plupart des formules couvrent l’ensemble de l’Europe (pays de la carte verte). Pour les destinations hors Europe, comme le Maroc ou la Tunisie, une extension spécifique peut être proposée moyennant un supplément. Vérifiez systématiquement la couverture géographique au moment du devis.
Que se passe-t-il si j’ai un accident avec une assurance temporaire ?
Le traitement du sinistre suit les mêmes procédures qu’un contrat classique : constat amiable, déclaration à l’assureur sous 5 jours ouvrés, expertise si nécessaire. L’indemnisation dépend des garanties souscrites (responsabilité civile seule ou tous risques). Le sinistre responsable peut impacter votre bonus-malus si vous souscrivez ensuite un contrat annuel chez le même assureur.
Puis-je prolonger mon assurance temporaire si besoin ?
La prolongation est généralement possible tant que vous restez dans la limite des 90 jours cumulés. Certains assureurs permettent de souscrire un nouveau contrat à la suite, d’autres imposent un délai de carence. Si votre besoin dépasse trois mois, orientez-vous vers un contrat annuel classique, souvent plus économique sur la durée.
L’assurance temporaire affecte-t-elle mon bonus-malus existant ?
L’assurance temporaire constitue un contrat distinct de votre contrat principal. En l’absence de sinistre responsable, elle n’impacte pas votre coefficient bonus-malus. En cas d’accident responsable, l’impact dépend de votre futur assureur et de sa politique de reprise d’antécédents. Demandez une clarification écrite si ce point vous préoccupe.
Ce qu’il faut retenir avant de vous lancer
L’assurance temporaire résout un problème précis : couvrir un besoin ponctuel sans engagement annuel. Pour un prêt de véhicule de moins d’un mois, c’est quasi systématiquement la solution la plus adaptée. Au-delà de 30 jours, comparez avec l’ajout d’un conducteur secondaire sur votre contrat existant.
Mon dernier conseil : anticipez de quelques heures si possible. Même si l’attestation arrive vite, un petit délai vous permettra de vérifier tranquillement les garanties et d’éviter les erreurs sous pression.
Précisions importantes sur l’assurance temporaire
- Les tarifs mentionnés sont indicatifs et varient selon votre profil conducteur et le véhicule
- L’éligibilité dépend de conditions spécifiques à chaque assureur (âge, ancienneté permis, sinistralité)
- Les garanties décrites correspondent à une formule Tous Risques type et peuvent différer selon les contrats
Pour toute question spécifique à votre situation, consultez votre assureur ou un courtier en assurance.